
24 Settembre 2026/
No Comments
Pignoramenti, per la Cassazione l’Agenzia delle Entrate si contesta davanti al giudice ordinario La Cassazione cambia le regole sui pignoramenti...
Un contributo a fondo perduto è una somma che un ente pubblico (Stato, Regione o Unione Europea) eroga a un’impresa o a un professionista senza chiederne la restituzione, a patto che realizzi un progetto ammissibile e rendiconti le spese. La regola che sorprende chi non ha mai partecipato a un bando riguarda il momento in cui arrivano i soldi: quasi sempre a rimborso, dopo aver speso e rendicontato, salvo i bandi che concedono un anticipo contro fideiussione. L’impresa deve saper finanziare il progetto per intero prima di incassare.
I contributi a fondo perduto sono somme di denaro pubblico che Invitalia, MIMIT, Simest, le Regioni e i programmi europei trasferiscono a un’impresa senza obbligo di restituzione, a condizione che il progetto approvato venga realizzato e le spese rendicontate secondo le regole del bando. Qualunque sia il bando, la cornice europea è sempre una delle due: il regime de minimis, che vale fino a 300.000 euro di aiuti per impresa unica nell’arco di tre anni e resta in vigore fino al 31 dicembre 2030, oppure il regime GBER, che consente massimali più alti ma chiede requisiti più stringenti e nella versione oggi vigente si applica fino al 31 dicembre 2026. Le coperture tipiche vanno dal 30% al 75% delle spese ammissibili. Le percentuali più alte che si leggono in giro, fino al 90% su Smart&Start Italia e su ON Tasso Zero, sono coperture complessive, non contributi. Su Smart&Start sommano il finanziamento a tasso zero e, per il Mezzogiorno, il 30% del mutuo a fondo perduto. Su ON il 90% è oggi interamente finanziamento da restituire, perché dal 1° luglio 2026 la quota a fondo perduto è esaurita.
Il vincolo che pesa di più arriva dopo l’incasso: il progetto e i beni agevolati vanno mantenuti per 3-5 anni, altrimenti scatta la revoca con restituzione e interessi.
Pignoramenti, per la Cassazione l’Agenzia delle Entrate si contesta davanti al giudice ordinario La Cassazione cambia le regole sui pignoramenti...
Un’analisi dei fabbisogni professionali del sistema locale di Prato Questo report nasce con l’obiettivo di supportare l’”Osservatorio sul lavoro”, nato...
Quadro RW e residenza fiscale: se il contribuente è non residente cade anche la sanzione L’obbligo di compilazione del quadro RW presuppone la...
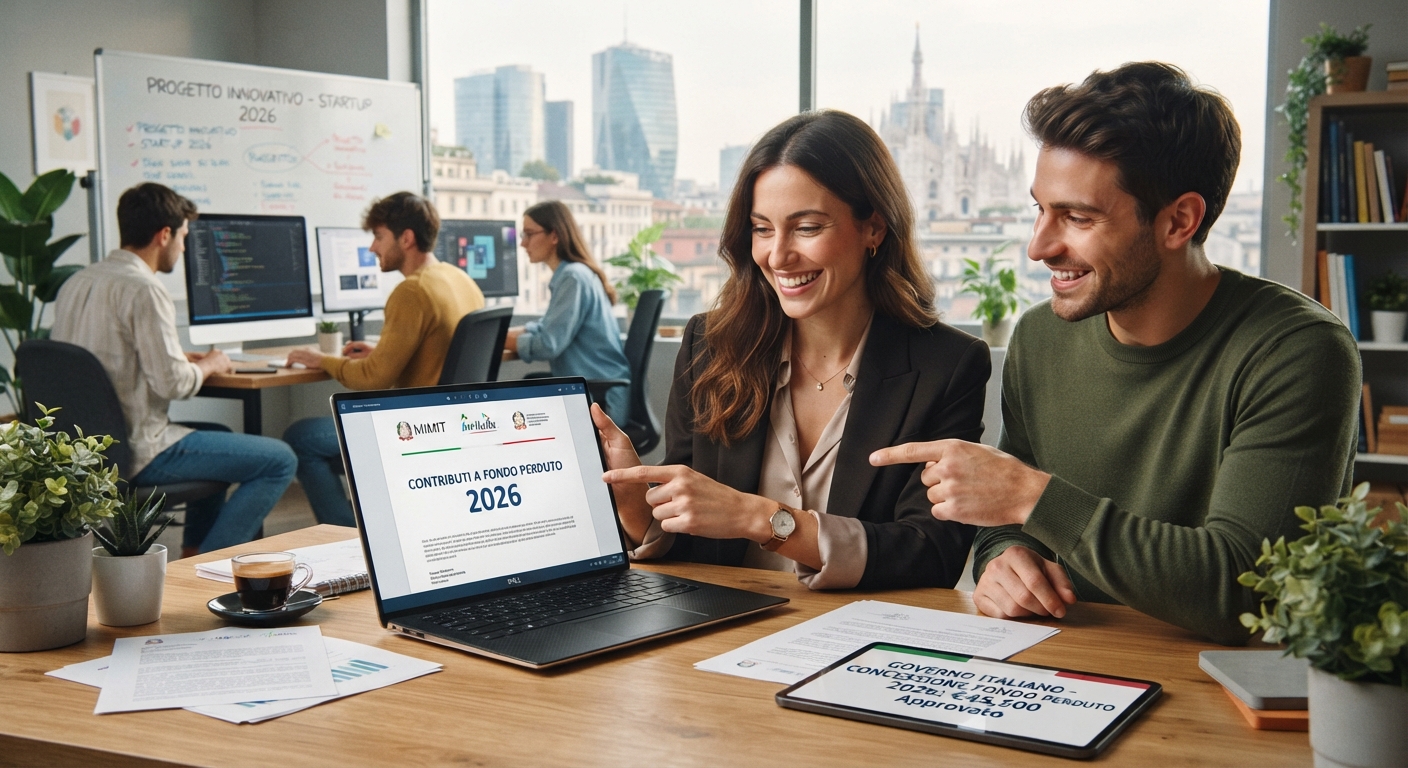
Contributi a Fondo Perduto 2026: Come Funzionano Davvero Un contributo a fondo perduto è una somma che un ente...
Esenzione bollo auto 2027, quali modelli rientrano e come verificarlo L’agevolazione riguarda i veicoli fino a 80 kW (109 CV),...
Taglio accise diesel, proroga fino al 5 ottobre: 10 cent fino al 25/09, poi la metà Il Consiglio dei ministri...